4η Βιομηχανική Επανάσταση: Η Ελλάδα μπορεί να πρωταγωνιστήσει, με αιχμή την ταχύτερη υλοποίηση στρατηγικών από Πολιτεία και επιχειρήσεις
Το Παρατηρητήριο Ψηφιακού Μετασχηματισμού του ΣΕΒ παρουσίασε την έκθεση “4η Βιομηχανική Επανάσταση: Η Ελλάδα μπορεί να πρωταγωνιστήσει, με αιχμή την ταχύτερη υλοποίηση στρατηγικών από Πολιτεία και επιχειρήσεις”. Ο ρόλος του ψηφιακού μετασχηματισμού παραμένει καθοριστικός στην αύξηση της συνεισφοράς της βιομηχανίας στο 15% του ΑΕΠ, μέσα από τη βελτίωση της αποδοτικότητας των γραμμών παραγωγής και των δικτύων εφοδιασμού. Παρότι οι μεγάλοι βιομηχανικοί όμιλοι επιταχύνουν τις τεχνολογικές επενδύσεις, η συνολική πορεία της Ελλάδας προς την 4η βιομηχανική εποχή πρέπει να αποκτήσει πυξίδα και ταχύτερο βηματισμό.
Το κείμενο τονίζει πως η Ελλάδα μπορεί άμεσα να κάνει σαφή βήματα για τη μετάβαση στη Βιομηχανία 4.0. Εκτιμάται ότι οι σχετικές προτάσεις που παρουσίασε ο ΣΕΒ στο βιομηχανικό συνέδριο του το Δεκέμβριο 2019 παραμένουν επίκαιρες και ότι συνεχίζουν να αποτελούν μια ολοκληρωμένη βάση για να συγκλίνει η χώρα με τις επιδόσεις της ΕΕ. Οι 12 από τις 21 τότε προταθείσες δράσεις έχουν υιοθετηθεί, ωστόσο οι περισσότερες βρίσκονται σε αρχικό στάδιο υλοποίησης. Σημαντικές προκλήσεις παραμένουν τόσο η υιοθέτηση ολοκληρωμένης στρατηγικής, όσο και η αντιστροφή της διστακτικότητας πολλών επιχειρήσεων να υιοθετήσουν τεχνολογίες αιχμής και να προχωρήσουν σε υποκατάσταση ξεπερασμένων διοικητικών πρακτικών.
Μέσα από το 15σέλιδο special report κατατίθεται ένα πλαίσιο προτάσεων για την περαιτέρω επιτάχυνση της τεχνολογικής προσαρμογής των επιχειρήσεων και την γεφύρωση του τεχνολογικού χάσματος της χώρας με την υπόλοιπη ΕΕ. Οι κυριότερες σχετικές προτάσεις του ΣΕΒ για την ταχύτερη προσαρμογή της Ελλάδας στη Βιομηχανία 4.0 είναι οι εξής:
Ολοκλήρωση και συμφωνία εθνικής στρατηγικής. Αν και στην Ε.Ε., 22 χώρες έχουν ήδη ολοκληρώσει το σχεδιασμό και πλέον υλοποιούν σχετικές πρωτοβουλίες, στην Ελλάδα, πρόσφατα ανακοινώθηκε ένα πρώτο περίγραμμα του σχεδίου ανάπτυξης της βιομηχανίας, το οποίο όταν ολοκληρωθεί αναμένεται να εξειδικεύει τα θέματα «έξυπνου εργοστασίου». Σημαντικότερη πρόκληση για οποιαδήποτε μεταρρύθμιση παραμένει ο διϋπουργικός συντονισμός.
Εστίαση των ελληνικών επιχειρήσεων σε τεχνολογίες αιχμής, καθώς η πλειονότητα τους εξακολουθεί να μην επενδύει σε σύγχρονες τεχνολογίες μα να εστιάζει σε συστήματα ξεπερασμένων δυνατοτήτων. Οπωσδήποτε η Πανδημία έχει αναβάλει πολλές επενδύσεις, αλλά η υστέρηση μας ήταν εμφανής από το 2020-2021. Η αλλαγή επιχειρηματικής φιλοσοφίας στην αξιοποίηση τεχνολογιών αιχμής είναι πλέον επιβεβλημένη ώστε να διατηρηθεί η ανταγωνιστικότητα των επιχειρήσεων.
Προσαρμογή διοικητικών πρακτικών για να αξιοποιηθούν οι τεχνολογίες αιχμής και επιτάχυνση του μετασχηματισμού της πλειοψηφίας των επιχειρήσεων. Στην προσπάθεια επανεκκίνησης στη μεταπανδημική εποχή, οι επιχειρήσεις θα πρέπει να προσαρμόσουν ταχύτερα τα μοντέλα λειτουργίας και λήψης αποφάσεων στις ευκολίες που δίνουν οι τεχνολογίες Industry 4.0 (π.χ. IoT, τεχνητή νοημοσύνη, μηχανική μάθηση, επαυξημένη πραγματικότητα, κτλ).
Ενίσχυση της εγχώριας παραγωγής συστημάτων αιχμής. Η εγχώρια πρόοδος σε θέματα καινοτομίας είναι ιδιαίτερα εμφανής τα τελευταία χρόνια, όμως, η 20η θέση στο δείκτη Innovation Scoreboard δείχνει ότι οι δυνατότητες μας να αναπτύσσουμε τεχνολογίες αιχμής μπορούν να βελτιωθούν περαιτέρω ώστε να είναι συγκρίσιμες με την ΕΕ.
Απόκτηση δυνατότητας για ανάπτυξη τεχνολογιών αιχμής. Τεχνολογίες διττής χρήσης όπως, Ιnternet οf Τhings (IoT), αυτόνομες μηχανές, τεχνητή νοημοσύνη, συστήματα επιτήρησης χώρων, λύσεις κυβερνοασφάλειας, κτλ., μπορούν να δημιουργήσουν θέσεις εργασίας υψηλών προσόντων και αποδοχών για τους νέους, να αξιοποιηθούν άμεσα στη βιομηχανία και να ενισχύσουν την ασφάλεια / άμυνα της χώρας.
Μεταστροφή της σημαντικής ψηφιακής υστέρησης των ΜμΕ. Ανάλογο εύρημα καταγράφεται σε πολλές χώρες της ΕΕ, όμως τα πολύ μικρά μεγέθη και η χαμηλή παραγωγικότητα των ΜμΕ στην Ελλάδα θα έπρεπε να λειτουργούν επιταχυντικά ως προς την ενσωμάτωση τεχνολογιών Industry 4.0 για τη βελτίωση της ανταγωνιστικότητάς. Ο σχεδιασμός του νέου ΕΣΠΑ είναι στη σωστή κατεύθυνση, συνδυάζοντας τη ψηφιακή αναβάθμιση με την βελτίωση της ανταγωνιστικότητας.
Αναδιάταξη των προτεραιοτήτων της Βίβλου Ψηφιακού Μετασχηματισμού (ΒΨΜ) με κριτήριο τις ανάγκες της Βιομηχανίας 4.0. Παρότι η ΒΨΜ αποτελεί τομή στον τεχνολογικό σχεδιασμό της χώρας, δεν έχει ακόμα υλοποιήσει κρίσιμα έργα για τη Βιομηχανία 4.0. Η μεγάλη πλειοψηφία των έργων της εστιάζει στην ψηφιακή μετάβαση του δημοσίου τομέα. Η ταχύτητα υλοποίησης των έργων της ΒΨΜ, και κυρίως όσων αφορούν επιχειρήσεις είναι πλέον κρίσιμος παράγοντας συνεισφοράς της Βίβλου στην οικονομική ανάπτυξη.
Ταχύτερη διάθεση πόρων της ΕΕ σε έργα για τη Βιομηχανία 4.0. Ο σχεδιασμός του Ταμείου Ανάκαμψης (ΤΑΑ) ανακοινώθηκε πριν από ένα χρόνο, και πλέον είναι απαραίτητο να ξεκινήσει η υλοποίηση των σχετικών δράσεων του μέσα από την εξειδίκευση συγκεκριμένων επιλέξιμων δαπανών και διαδικασιών ένταξης, ώστε οι επιχειρήσεις να γνωρίζουν πώς και πότε θα αξιοποιήσουν τα σχετικά κίνητρα.
Σημειώνεται ότι η πολύ ισχυρή εστίαση του επιχορηγούμενου σκέλους του ΤΑΑ σε μικρότερες επιχειρήσεις αποτελεί εθνική επιλογή, παρότι οι κανόνες της ΕΕ επιτρέπουν τη λελογισμένη συμμετοχή των μεγαλύτερων επιχειρήσεων. Συνεπώς, μια συνετή αναμόρφωση του ΤΑΑ προς την κατεύθυνση της παροχής επενδυτικών κινήτρων σε μεσαίες ή μεγαλύτερες επιχειρήσεις θα μπορούσε να συνεισφέρει στην ταχύτερη διάθεση των πόρων, στην επίτευξη μεγαλύτερου αναπτυξιακού αποτυπώματος και στη μεγαλύτερη συμπληρωματικότητα με το ΕΣΠΑ.
Παρενόχληση και βία στην εργασία-Μέτρα και ρυθμίσεις του ν. 4808/21. Οδηγός για τις επιχειρήσεις
Το ζήτημα της καταπολέμησης της βίας και παρενόχλησης στην εργασία απασχολεί μεν τις επιχειρήσεις και τον κόσμο τις εργασίας εδώ και δεκαετίες, όμως πολύ πρόσφατα άρχισε να ρυθμίζεται από το ελληνικό Δίκαιο. Αποτελεί σύνθετο ζήτημα και η αποτελεσματική αντιμετώπισή του συχνά περνάει μέσα από τη σύγκρουση με κατεστημένες αντιλήψεις και εσφαλμένα “πρότυπα” συμπεριφοράς, ιδίως όσον αφορά τη βία και παρενόχληση λόγω φύλου. Εκτός από νομικά ηθικά υποχρεωτική, η υιοθέτηση από τις επιχειρήσεις μέτρων και πολιτικών για την πρόληψη και καταπολέμηση της βίας και παρενόχλησης στην εργασία είναι και αναγκαία. Προάγει ευρύτερους κοινωνικούς στόχους (λχ την κατάργηση των διακρίσεων, το σεβασμό στη διαφορετικότητα και τη διαφύλαξη της αξιοπρέπειας κάθε ατόμου) αλλά και συμβάλλει στην ομαλή και παραγωγικότερη λειτουργία κάθε επιχείρησης. Σήμερα, λόγω της ψηφιακής εξέλιξης και των μέσων κοινωνικής δικτύωσης έχουν δημιουργηθεί νέες οδούς μέσω των οποίων μπορεί να ασκηθεί βία και παρενόχληση. Οδοί που είναι πολύ δύσκολο να παρακολουθηθούν και να φραγούν, με σημαντικότερη τη δυσκολία προσδιορισμού -και κατ’ επέκταση απόδειξης- των ορίων της λεγόμενης “συναινετικής πράξης”.
Στα πλαίσια της αποστολής της, η Ομάδα Εργασίας του ΣΕΒ για τη Διαφορετικότητα, την Ισότητα και τη Συμπερίληψη συνέταξε τον οδηγό επιχειρήσεων “Παρενόχληση και βία στην εργασία. Μέτρα και ρυθμίσεις του ν. 4808/21”. Ο εν λόγω οδηγός των 26 σελίδων αναπτύσσεται σε πέντε ενότητες, οι οποίες καλύπτουν αναλυτικά τις βασικές έννοιες του ν. 4808/21 και το υφιστάμενο θεσμικό πλαίσιο, το πεδίο εφαρμογής του Νόμου και τις γενικές υποχρεώσεις εργοδοτών που γεννά, την κατάρτιση πολιτικών αντιμετώπισης του φαινομένου εντός των επιχειρήσεων (διαδικασίες και εκπαίδευση εργαζομένων), τα δικαιώματα των θιγόμενων και τις υποχρεώσεις των εργοδοτών σε περιστατικά βίας και παρενόχλησης, και τέλος την προβλεπόμενη διαδικασία επίλυσης των σχετικών διαφορών ενώπιον του Σώματος Επιθεώρησης Εργασίας όπως και την τυχόν επιβολή διοικητικών κυρώσεων.
Μπορείτε να βρείτε τον ιδιαίτερα ενδιαφέροντα οδηγό εδώ
Το Ίδρυμα Οικονομικών και Βιομηχανικών Ερευνών (ΙΟΒΕ) παρουσίασε την Ετήσια Έκθεση για την Επιχειρηματικότητα 2020-2021, στο πλαίσιο της συμμετοχής του στο παγκόσμιο ερευνητικό πρόγραμμα Global Entrepreneurship Monitor (GEM). Η 18η αυτή έκθεση είναι η πρώτη που εστιάζει στους βασικούς δείκτες της επιχειρηματικότητας αρχικών σταδίων στην Ελλάδα κατά την εμφάνιση της πανδημίας COVID-19. Οι επιπτώσεις μέτρων όπως το lockdown και η αναστολή λειτουργίας κάποιων επιχειρήσεων της χώρας προβλέπεται να διαχυθούν σε βάθος χρόνου, η δε τελική αξιολόγηση των επιπτώσεων θα απαιτήσει χρόνο και απόσταση από την πανδημική κρίση. Σε κάθε περίπτωση όμως, η έρευνα αυτή αποτυπώνει μέρος των επιπτώσεων της κρίσης, καθώς αντανακλά τις άμεσες επιδράσεις στη νέα επιχειρηματικότητα αλλά και τις γενικότερες στάσεις του πληθυσμού απέναντι στην επιχειρηματικότητα. Το κείμενο των 132 σελίδων αναπτύσσεται σε τρία κεφάλαια, με το τελευταίο να εστιάζει στην επιρροή των άμεσων ξένων επενδύσεων πάνω στις εξωστρεφείς νέες προσπάθειες.
Η επίδραση της Πανδημίας στην επιχειρηματικότητα χαρακτηρίζεται ως ήπια τουλάχιστον για τον πρώτο χρόνο, καθώς οι «σκληροί» δείκτες της επιχειρηματικότητας δεν υποχώρησαν. Οι όροι εξωστρέφειας των νέων εγχειρημάτων καταγράφονται ελαφρά βελτιωμένοι, καθώς το 40% των επιχειρηματιών αρχικών σταδίων δηλώνει ότι απευθύνεται και στη διεθνή αγορά έναντι μόλις 30% πέρυσι. Τα αποτελέσματα για το 2021 δείχνουν σημαντική υποχώρηση της επιχειρηματικότητας αρχικών σταδίων, γεγονός που υποδηλώνει πως, κατά τη δεύτερη χρονιά της πανδημικής κρίσης, η σωρευτική πλέον επίδραση αποκτά κρίσιμη μάζα που επιδεινώνει τους όρους της νέας επιχειρηματικότητας. Επίσης, το 80% των επιχειρηματιών αρχικών σταδίων δεν βλέπει νέες ευκαιρίες. Περισσότερες αρνητικές εξελίξεις που καταγράφηκαν είναι η μείωση της γυναικείας επιχειρηματικότητας, η υποχώρηση του αριθμού των άτυπων επενδυτών, η (έστω οριακή) υποχώρηση των εγχειρημάτων στον πρωτογενή τομέα και στη μεταποίηση, οι μεγαλύτερες δυσκολίες στην έναρξη μιας επιχείρησης, ο δε φόβος της αποτυχίας ως ανασταλτικός παράγοντας επιχειρηματικής δραστηριοποίησης επανέρχεται σε υψηλά επίπεδα.
Ειδικά όσον αφορά την απασχόληση, μεταξύ άλλων η έρευνα του ΙΟΒΕ εντοπίζει τα εξής:
• Το 80% (από 95% το προηγούμενο έτος) των επιχειρηματιών εκτιμούν ότι στην επόμενη πενταετία θα δημιουργήσουν τουλάχιστον μια θέση εργασίας, με το 20% (από 22%) να δηλώνει ότι θα προσφέρει από 6 θέσεις και πάνω.
• Με βάση τα συγκριτικά αποτελέσματα, μόνο 16,8% των επιχειρηματιών εκτιμούν ότι στην επόμενη πενταετία θα δημιουργήσουν τουλάχιστον πέντε θέσεις εργασίας έναντι 20,8% κατά μέσο όρο στο σύνολο των χωρών υψηλού εισοδήματος της έρευνας GEM.
Η πανδημία COVID-19 συνεχίζει να διαμορφώνει τις εργασιακές πρακτικές και τη στάση μας απέναντι στην εργασία, με τους εργαζόμενους και τα διευθυντικά στελέχη να επιδιώκουν συνεχείς και μόνιμες αλλαγές στον τρόπο και στον τόπο εργασίας μα και στον τρόπο μέτρησης της απόδοσης, σύμφωνα με τη νέα παγκόσμια έρευνα του ομίλου Adecco.
Ο όμιλος πραγματοποίησε την έρευνα Resetting Normal 2021: Defining the New Era of Work, η οποία εξετάζει πώς και πόσο έχει διαφοροποιηθεί σε διάστημα 12 μηνών η στάση εργαζομένων και επιχειρηματικών ηγετών γύρω από ζητήματα εργασίας και αναδεικνύει τα κύρια σημεία στα οποία οι εταιρείες θα πρέπει να καταφέρουν να προσαρμοστούν επιτυχώς σε αυτήν τη μεταβατική περίοδο. Η έκθεση των 168 σελίδων (κυρίως infographics) δημοσιεύεται έναν χρόνο αφότου η Πανδημία μετέβαλλε τον τρόπο εργασίας, έρχεται σε συνέχεια της αντίστοιχης έρευνας για το 2020 και αναπτύσσεται σε 5 ενότητες. Η τελευταία έρευνα διεξήχθη σε 25 χώρες (συμπεριλαμβανομένης και της Ελλάδας, σε δείγμα 60 εργαζομένων) και με τη συμμετοχή 14.800 ατόμων, εστιάζοντας στις τάσεις που επικράτησαν κατά την εξεταζόμενη περίοδο.
Σύμφωνα με την έρευνα, σε παγκόσμιο επίπεδο ένα σημαντικό ποσοστό (53%) εργαζομένων – 61% το αντίστοιχο ποσοστό στην Ελλάδα – προτιμά ένα υβριδικό μοντέλο απασχόλησης όπου τουλάχιστον το μισό του χρόνου που αφιερώνουν στην εργασία τους θα είναι εξ αποστάσεως, ενώ ένα πιο μεγάλο ποσοστό εργαζομένων (71%) –πάλι 61% το αντίστοιχο ποσοστό στην Ελλάδα – διαθέτουν πλέον στο σπίτι τον απαραίτητο εξοπλισμό για αποτελεσματική εξ αποστάσεως εργασία. Ιδιαίτερα ενδιαφέρουσα είναι η τάση που καταγράφεται στις νεότερες γενιές και στους γονείς που ζητούν περισσότερο χρόνο στο γραφείο, με όσους έχουν παιδιά να θέλουν να είναι στο γραφείο περισσότερο (51%) από όσους δεν έχουν (42%). Περισσότεροι από τους μισούς εργαζόμενους διεθνώς (57%) δηλώνουν ότι θα μπορούσαν να εκτελέσουν την ίδια εβδομαδιαία εργασία σε λιγότερο από 40 ώρες. Η μεγάλη πλειοψηφία (73%) των εργαζομένων και των ηγετικών στελεχών επιθυμούν την υιοθέτηση πολιτικών αξιολόγησης με βάση τα αποτελέσματα και όχι τις ώρες εργασίας, μια τάση που ήταν ήδη ισχυρή το 2020. Το υβριδικό μοντέλο εργασίας δείχνει νακαθιερώνεται ως νέα κανονικότητα.
Η έκθεση αποκαλύπτει επίσης ότι κινδυνεύει να χαθεί μια γενιά επιχειρηματικών ηγετών, με περισσότερους από τους μισά νέα διευθυντικά στελέχη (54%) να δηλώνουν πως υποφέρουν από εξουθένωση (burnout) και με 3 στους 10 εργαζόμενους να δηλώνουν γενικότερα ότι η ψυχική και σωματική τους υγεία έχει επιδεινωθεί στους τελευταίους 12 μήνες (το αντίστοιχο ποσοστό στην Ελλάδα είναι μεγαλύτερο από 4 στους 10, ίσως και λόγω της προηγούμενης παρατεταμένης ύφεσης). Οι εταιρείες καλούνται να διερευνήσουν πώς μπορούν να υποστηρίξουν καλύτερα τους εργαζομένους τους στο νέο υβριδικό μοντέλο εργασίας, με το 67% των μη-διευθυντών εργαζομένων να δηλώνουν ότι οι προϊστάμενοί τους δεν ανταποκρίνονται στις προσδοκίες τους όσον αφορά την εξασφάλιση της ψυχικής τους ευημερίας (το ποσοστό των συμμετεχόντων από Ελλάδα που δηλώνουν πως δεν είναι ικανοποιημένοι από τον τρόπο που οι προϊστάμενοί τους αντιμετωπίζουν το θέμα της εξασφάλισης της ψυχικής υγείας των ομάδων τους ανεβαίνει στο 77%). Σε γενικές γραμμές, η επιδείνωση της ψυχικής υγείας αναδείχθηκε ως ένα σημαντικό αναδυόμενο ζήτημα τόσο για τα ηγετικά στελέχη, όσο και γενικά για τους εργαζομένους
Ενδιαφέρον προκαλεί η μεγάλη απόκλιση μεταξύ των απόψεων της διοίκησης για τη δική τους απόδοση και της γνώμης των υφισταμένων τους. 77% των διευθυντικών στελεχών είναι ικανοποιημένοι από την απόδοσή τους ως προϊστάμενοι, αλλά η ικανοποίηση των μη διευθυντικών στελεχών από την ηγεσία είναι χαμηλή, καθώς μόνο το ένα τρίτο αυτών πιστεύουν ότι λαμβάνουν τη δέουσα αναγνώριση εντός της επιχείρησης (27% το ποσοστό στην Ελλάδα) και μόνο οι μισοί από όλους τους εργαζόμενους λένε ότι οι διευθυντές τους ανταποκρίθηκαν ή ξεπέρασαν τις προσδοκίες τους σε ό,τι αφορά την ενθάρρυνση μιας καλής εργασιακής κουλτούρας (48% παγκοσμίως, 42% στην Ελλάδα) ή την διευκόλυνση της ισορροπίας εργασίας-ζωής (50% παγκοσμίως, 40% στην Ελλάδα). Η ικανοποίηση των εργαζομένων σε σύνθετους οργανισμούς από τους προϊσταμένους τους καταγράφεται χαμηλή, καθώς αγωνίζονται να συντονιστούν με τις απομακρυσμένες ομάδες τους σε έναν ψηφιακό κόσμο.
Τέλος, τα ευρήματα αναδεικνύουν τα διεθνώς χαμηλά επίπεδα κινήτρου και αφοσίωσης, δεδομένου ότι μόνο 47% όλων των συμμετεχόντων δηλώνουν ικανοποιημένοι από τις προοπτικές σταδιοδρομίας στην εταιρεία τους (στην Ελλάδα των μικρών οικογενειακών επιχειρήσεων το ποσοστό πέφτει στο 27%). Παρόλα αυτά, η διεθνώς προβλεπόμενη «Μεγάλη Παραίτηση» (Great Resignation) δε διαφαίνεται ακόμη, καθώς λιγότεροι εργαζόμενοι από 8% παγκοσμίως (7% στην Ελλάδα) εξετάζουν αλλαγή καριέρας ή διακοπή εργασίας.
Μπορείτε να αιτηθείτε ολόκληρη την έρευνα στα αγγλικά από εδώ.
Τακτική (συνοπτική) έκθεση κατάστασης μισθωτής απασχόλησης στον ιδιωτικό τομέα στην Ελλάδα, στις Περιφέρειες και στις 7 Π.Ε. της Περιφέρειας Κεντρικής Μακεδονίας – α’ τρίμηνο 2022
Στην παρούσα έκθεση παρουσιάζονται αφενός το ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα στην Ελλάδα, στην Περιφέρεια Κεντρικής Μακεδονίας και στις Π.Ε. της για το α’ τρίμηνο του 2022 και συγκρίνεται με το αντίστοιχο παρελθόντων ετών, αφετέρου ο δυναμισμός των επαγγελμάτων, ξεχωριστά για κάθε μήνα, σύμφωνα με στοιχεία που αντλήθηκαν από το Πληροφοριακό Σύστημα ΕΡΓΑΝΗ, του Υπουργείου Εργασίας & Κοινωνικών Υποθέσεων. Το γεγονός ότι κατά το συγκεκριμένο τρίμηνο, μεγάλο μέρος των κυβερνητικών μέτρων στήριξης της απασχόλησης, με σκοπό την άμβλυνση των επιπτώσεων της πανδημίας έπαψαν να ισχύουν, οδηγεί σε ορισμένα σημαντικά συμπεράσματα για την κατάσταση της αγοράς εργασίας και την ανθεκτικότητα της εθνικής μας οικονομίας, που θα αναλυθούν παρακάτω.
1. Μισθωτή απασχόληση στον ιδιωτικό τομέα στη Χώρα, κατά το α’ τρίμηνο 2022
1.1. Ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα στη Χώρα, κατά το α΄ τρίμηνο του 2022.
Σύμφωνα με στοιχεία που αντλήθηκαν από το «ΕΡΓΑΝΗ», που καταγράφει με ηλεκτρονικό τρόπο τις ροές μισθωτής απασχόλησης στον ιδιωτικό τομέα της οικονομίας, στον Πίνακα 1 αποτυπώνεται το ισοζύγιο ροών μισθωτής απασχόλησης για το α΄ τρίμηνο του 2022 και συγκρίνεται με τα αντίστοιχα των τριών προηγούμενων ετών.
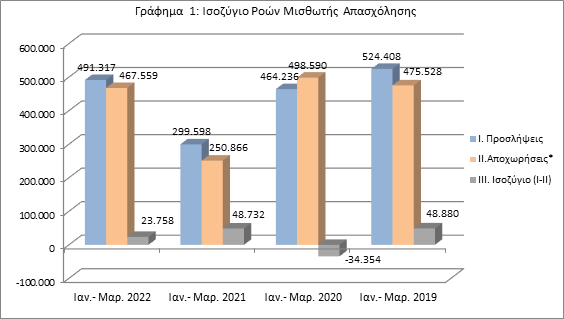
Κατά το α΄ τρίμηνο του 2022 δημιουργήθηκαν 23.758 νέες θέσεις εργασίας (ν.θ.ε.), που προέκυψαν από 491.317 προσλήψεις και 467.559 αποχωρήσεις, έναντι 48.732 ν.θ.ε., κατά το α΄ τρίμηνο του 2021, χρονικό διάστημα κατά το οποίο ίσχυε – μεταξύ άλλων – το μέτρο της αναστολής των συμβάσεων εργασίας, που περιόρισε σε σημαντικό βαθμό τις απολύσεις. Το γεγονός της πλήρους επιστροφής της αγοράς εργασίας στην “κανονικότητα” από τις αρχές του τρέχοντος έτους αποδεικνύεται και από τον απόλυτο αριθμό προσλήψεων και απολύσεων του α’ τριμήνου 2022, που πλησιάζουν αυτούς του αντίστοιχου διαστήματος του “κανονικού” 2019, ξεπερνώντας ταυτόχρονα κατά 200.000 και άνω τις αντίστοιχες του 2020 (Γράφημα 1).
Ιαν.- Μαρ. 2022
Ιαν.- Μαρ. 2021
Ιαν.- Μαρ. 2020
Ιαν.- Μαρ. 2019
Ι. Προσλήψεις
491.317
299.598
464.236
524.408
II.Αποχωρήσεις*
467.559
250.866
498.590
475.528
ΙΙΙ. Ισοζύγιο (I-II)
23.758
48.732
-34.354
48.880
Πίνακας 1: Ισοζύγιο Ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα. Περιλαμβάνονται λήξεις συμβάσεων, οικειοθελείς αποχωρήσεις και απολύσεις. Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
1.2.Ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα στη Χώρα – α’ τρίμηνο 2010-2022
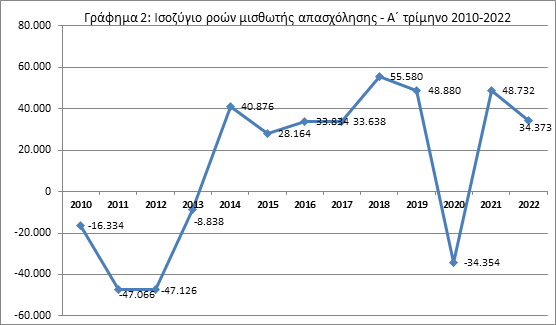
Όπως απεικονίζεται στο Γράφημα 2, η επίδοση του α’ τριμήνου του τρέχοντος έτους, υπολείπεται κατά 14.000 περίπου ν.θ.ε. σε σχέση με το αντίστοιχο του 2021, αλλά βρίσκεται στα επίπεδα των ετών 2016 και 2017, συνεχίζοντας την έντονη τάση ενίσχυσης της απασχόλησης από το 2014 και μετά, η οποία προσωρινά διακόπηκε το 2020, λόγω του γενικού lockdown για τον περιορισμό της πανδημίας.
Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
1.3.Προσλήψεις ανά είδος σύμβασης εργασίας στη Χώρα το α’ τρίμηνο του 2022 – Σύγκριση με 2021
Η ανάλυση των προσλήψεων του ιδιωτικού τομέα, ανά είδος σύμβασης εργασίας κατά το α’ τρίμηνο του 2022 και η σύγκριση τους με τα αντίστοιχα τρίμηνα των 2020 και 2021, φανερώνουν ορισμένες σημαντικές αλλά αναμενόμενες διαφοροποιήσεις.
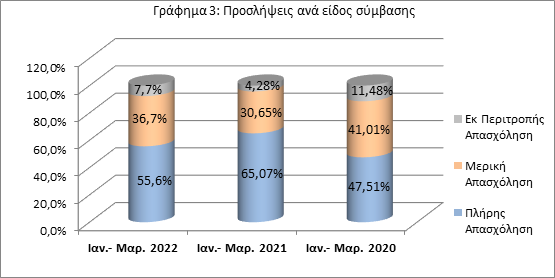
Όπως καταγράφεται στον Πίνακα 2, οι περίπου 165.000 λιγότερες προσλήψεις του 2021, σε σύγκριση με το 2020, αφορούσαν κυρίως στην μερική απασχόληση (από 190.386 σε 91.814) και στην εκ περιτροπής απασχόληση (από 53.278 σε 12.824) και πολύ λιγότερο στην πλήρη απασχόληση (από 220.572 σε 194.960). Ως αποτέλεσμα (Γράφημα 3), το ποσοστό των προσλήψεων πλήρους απασχόλησης αυξήθηκε στο 65,07% το 2021, έναντι 47,51% του 2020, κάτι αναμενόμενο, καθώς οι θέσεις μερικής και εκ περιτροπής απασχόλησης συναντώνται κυρίως σε κλάδους όπως τα καταλύματα, η εστίαση και η ψυχαγωγία, που παρέμειναν κλειστοί καθ’ όλο το α’ τρίμηνο του 2021 λόγω της πανδημίας, ενώ κατά τους δύο πρώτους μήνες του α’ τριμήνου του 2020 λειτουργούσαν κανονικά.
Αντιστοίχως, κατά το α’ τρίμηνο του 2022, ένα υψηλό 55,6% των 491.317 προσλήψεων αφορά σε θέσεις πλήρους απασχόλησης, έναντι 36,7% των αντίστοιχων μερικής και 7,7% των εκ περιτροπής, γεγονός που σε συνθήκες κανονικότητας δείχνει περαιτέρω ενίσχυση της πλήρους απασχόλησης στη Χώρα.
Περίοδος
Πλήρης Απασχόληση
Μερική Απασχόληση
Εκ Περιτροπής Απασχόληση
Σύνολο Προσλήψεων
Ιαν.- Μαρ. 2022
273.072
180.456
37.789
491.317
Μερίδιο
55,6%
36,7%
7,7%
100,0%
Ιαν.- Μαρ. 2021
194.960
91.814
12.824
299.598
Μερίδιο
65,07%
30,65%
4,28%
100%
Ιαν.- Μαρ. 2020
220.572
190.386
53.278
464.236
Μερίδιο
47,51%
41,01%
11,48%
100%
Πίνακας 2: Προσλήψεις ανά είδος σύμβασης εργασίας Α΄ τρίμηνο. Πηγή: ΕΡΓΑΝΗ
Πηγή: ΕΡΓΑΝΗ
1.4. Ισοζύγιο ροών μισθωτής απασχόλησης ανά Φύλο στη Χώρα – Σύγκριση α’ τριμήνου 2021 -2022
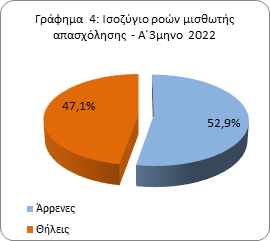
Στον Πίνακα 3 αποτυπώνεται το ισοζύγιο ροών μισθωτής απασχόλησης του ιδιωτικού τομέα, ανά φύλο στη Χώρα κατά το α’ τρίμηνο του 2022 και συγκρίνεται με αυτό του 2021.Διαπιστώνεται ότι το 52,9% των ν.θ.ε. του α΄ τριμήνου 2022 αφορούσαν σε άνδρες και το υπόλοιπο 47,1% σε γυναίκες (Γράφημα 4), πολύ κοντά στα αντίστοιχα ποσοστά του α΄ τριμήνου του 2021.
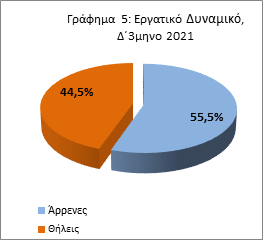
Συγκρίνοντας την παραπάνω σχέση με την αναλογία ανδρών και γυναικών στο σύνολο του εργατικού δυναμικού της Χώρας για το δ΄ τρίμηνο 2021 (ΕΛΣΤΑΤ), όπως αυτή αποτυπώνεται στο Γράφημα 5, αποδεικνύεται ότι συνεχίζεται σταθερά η βαθμιαία ενίσχυση της συμμετοχής των γυναικών στην απασχόληση, αφού με συμμετοχή κατά 44,5% στο εργατικό δυναμικό της Χώρας, κατέλαβαν το 47,1% των ν.θ.ε. του φετινού α΄τριμήνου.
α’ τρίμηνο 2022
Στο σύνολο
α’ τρίμηνο 2021
Στο σύνολο
Άρρενες
12574
52,9%
26412
54,2%
Θήλεις
11184
47,1%
22320
45,8%
Σύνολο
23758
100,0%
48732
100,0%
Πίνακας 3: Ισοζύγιο ροών μισθωτής απασχόλησης ανά Φύλο στη Χώρα, α’ τρίμηνο 2021-2022.
2. Ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα ανά Περιφέρεια.
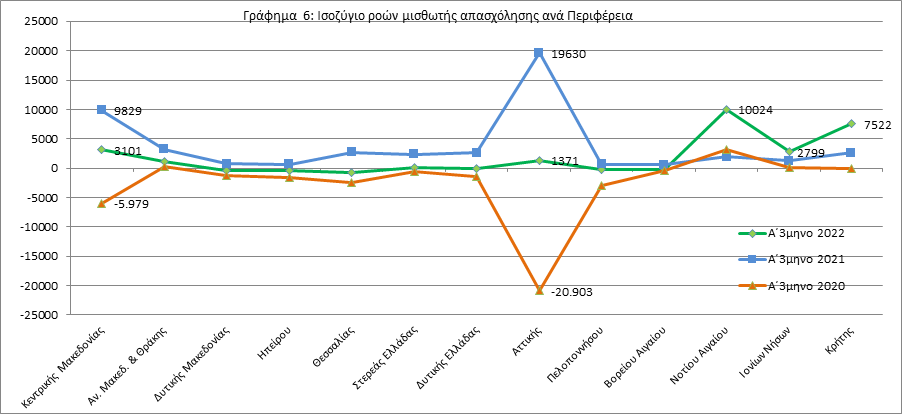
Στον Πίνακα 4 και στο Γράφημα 6 αποτυπώνεται το ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα ανά Περιφέρεια, για το α΄ τρίμηνο του 2022 και συγκρίνεται με τα αντίστοιχα των ετών 2020 και 2021.
Παρατηρούμε ότι η Περιφέρεια Κεντρικής Μακεδονίας, με 3.101 ν.θ.ε., βρίσκεται στην 3η θέση στο σύνολο των 13 Περιφερειών της Χώρας για το 2022, υστερώντας μόνον έναντι των Περιφερειών Νοτίου Αιγαίου (10.024) και Κρήτης (7.522) και ξεπερνώντας εντυπωσιακά την αντίστοιχη της Αττικής (1.371).
Η σύγκριση των παραπάνω με το αντίστοιχο τρίμηνο του 2021 καταδεικνύει, αφενός μια σχετική επιφυλακτικότητα των επιχειρήσεων για νέες προσλήψεις σε δέκα Περιφέρειες της Χώρας, λόγω επιβάρυνσης του οικονομικού κλίματος από το “ενεργειακό” και τον πόλεμο στην Ουκρανία, αφετέρου μια έντονη αισιοδοξία για σημαντική αύξηση της τουριστικής κίνησης στη Νότιο Ελλάδα, όπως ερμηνεύεται ο εντυπωσιακά μεγάλος αριθμός ν.θ.ε. που δημιουργήθηκαν σε Νότιο Αιγαίο, Κρήτη και Ιόνιους Νήσους, κατά το α΄ τρίμηνο του 2022.
Περιφέρεια
α΄τρίμηνο 2022
α΄τρίμηνο 2021
α΄τρίμηνο 2020
Κεντρικής Μακεδονίας
3.101
9.829
-5.979
Αν. Μακεδονίας & Θράκης
1.083
3.173
220
Δυτικής Μακεδονίας
-348
713
-1.270
Ηπείρου
-490
624
-1.610
Θεσσαλίας
-791
2.673
-2.485
Στερεάς Ελλάδας
35
2.385
-551
Δυτικής Ελλάδας
-39
2.618
-1.438
Αττικής
1371
19.630
-20.903
Πελοποννήσου
-326
649
-3.020
Βορείου Αιγαίου
-183
559
-485
Νοτίου Αιγαίου
10.024
1.940
3.226
Ιονίων Νήσων
2.799
1.287
72
Κρήτης
7.522
2.652
-131
Σύνολο
23.758
48.732
-34.354
Πίνακας 4: Ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα ανά Περιφέρεια- α΄ τρίμηνο 2020-2022. Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
3. Ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα στην ΠΚΜ
3.1. Ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα ανά Π.Ε. της ΠΚΜ – α’ τρίμηνο 2019-2022
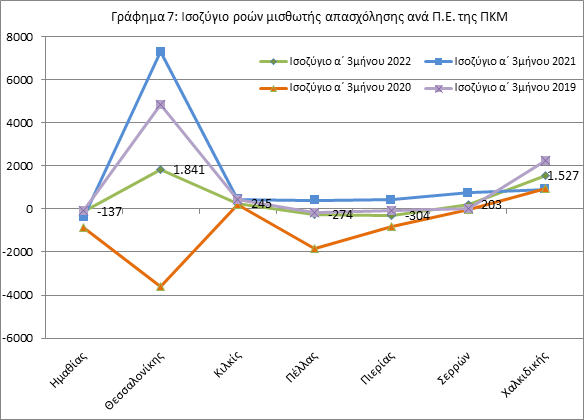
Στον παρακάτω Πίνακα 5 αποτυπώνεται το ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα ανά Περιφερειακή Ενότητα της ΠΚΜ, για τo α΄ τρίμηνο του 2022 και γίνεται η σύγκριση με το αντίστοιχο χρονικό διάστημα των τριών προηγούμενων ετών. Παρατηρούμε ότι οι Π.Ε. Ημαθίας, Πέλλας και Πιερίας εμφανίζουν αρνητικό ισοζύγιο ν.θ.ε. για το α΄ τρίμηνο 2022, ενώ οι Π.Ε. Θεσσαλονίκης (1.841) και Χαλκιδικής (1.527) δημιουργούν τη συντριπτική πλειοψηφία των ν.θ.ε. της ΠΚΜ.
Δεδομένου ότι μεγάλο μέρος των προσωρινών μέτρων για τη στήριξη της απασχόλησης στις επιχειρήσεις λόγω πανδημίας είχαν ολοκληρωθεί στο τέλος του 2021 (τα θετικά αποτελέσματα των οποίων αποτυπώνονται στο Γράφημα 7 με την γαλάζια γραμμή για το α’ τρίμηνο του 2021), αναμένεται με ενδιαφέρον να καταγραφεί η πραγματική δυναμική της αγοράς εργασίας σε συνθήκες κανονικότητας, κατά τη φετινή χρονιά.
Περιφερειακή Ενότητα
Ισοζύγιο α΄ τριμήνου 2022
Ισοζύγιο α΄ τριμήνου 2021
Ισοζύγιο α΄ τριμήνου 2020
Ισοζύγιο α΄ τριμήνου 2019
Ημαθίας
-137
-393
-851
-67
Θεσσαλονίκης
1.841
7.297
-3.593
4.823
Κιλκίς
245
442
217
456
Πέλλας
-274
401
-1.833
-182
Πιερίας
-304
419
-823
-62
Σερρών
203
750
-37
31
Χαλκιδικής
1.527
913
941
2.246
Σύνολο ΠΚΜ
3.101
9.829
-5.979
7.245
Πίνακας 5: Ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα ανά Π.Ε. της ΠΚΜ- α’ τρίμηνο. Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
Όπως διακρίνουμε στο Γράφημα 7, οι επιδόσεις του ισοζυγίου στην Π.Ε. Χαλκιδικής ξεπερνάει τις αντίστοιχες των δύο τελευταίων ετών και υστερεί μόνο έναντι του 2019, καταγράφοντας μια συγκρατημένη αισιοδοξία για την επερχόμενη τουριστική περίοδο στην ΠΚΜ.
Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
3.2. Ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα ανά Π.Ε. της ΠΚΜ – Ιανουάριος-Μάρτιος 2022
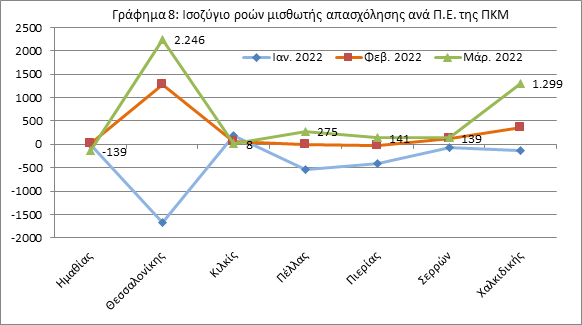
Στον Πίνακα 6 καταγράφεται το ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα ανά Περιφερειακή Ενότητα της ΠΚΜ, αναλυτικά για κάθε μήνα του α΄τριμήνου του 2022. Στο Γράφημα 8 αποτυπώνονται οι μεταβολές και συγκρίνονται οι τάσεις σε κάθε Π.Ε., ανά μήνα.
Ο Ιανουάριος (γαλάζια γραμμή) ιστορικά αποτελεί μήνα με μειωμένες ν.θ.ε. για την ΠΚΜ, καθώς συγκεντρώνει απολύσεις εργαζομένων που απασχολούνται σε εποχικά επαγγέλματα που σχετίζονται με την περίοδο των εορτών (εστίαση, ψυχαγωγία, χειμερινά καταλύματα κ.α.), τάση που παρατηρήθηκε και κατά τον αντίστοιχο φετινό, με σημαντική απώλεια θέσεων εργασίας (-2.644).
Ο Φεβρουάριος (πορτοκαλί γραμμή) κινήθηκε σε θετικό ισοζύγιο 1.776 ν.θ.ε., αρκετά συγκρατημένα σε σύγκριση με προηγούμενες χρονιές, αντικατοπτρίζοντας την επιφυλακτικότητα των επιχειρηματιών λόγω της επιβάρυνσης του οικονομικού κλίματος από το “ενεργειακό” αλλά και τον πόλεμο στην Ουκρανία.
Στον αντίποδα, ο φετινός Μάρτιος (πράσινη γραμμή), συγκρινόμενος με προηγούμενες χρονιές, κατέγραψε ισχυρό θετικό ισοζύγιο, σε 5 από τις 7 Π.Ε. της ΠΚΜ (πλην των Ημαθίας και Κιλκίς) παρά τη συνεχιζόμενη παγκόσμια αβεβαιότητα, αφενός λόγω θετικών προσδοκιών για την επερχόμενη τουριστική περίοδο, αφετέρου λόγω της προαναγγελθείσας πλήρους άρσης των περιοριστικών μέτρων κατά της πανδημίας, εντός του Απριλίου.
Περιφερειακή Ενότητα
Ιαν. 2022
Φεβ. 2022
Μαρ. 2022
Ισοζύγιο α΄ τριμήνου 2022
Ημαθίας
-8
10
-139
-137
Θεσσαλονίκης
-1.679
1.274
2.246
1.841
Κιλκίς
183
54
8
245
Πέλλας
-536
-13
275
-274
Πιερίας
-410
-35
141
-304
Σερρών
-64
128
139
203
Χαλκιδικής
-130
358
1.299
1.527
Σύνολο ΠΚΜ
-2.644
1.776
3.969
3.101
Πίνακας 6: Ισοζύγιο ροών μισθωτής απασχόλησης στον ιδιωτικό τομέα ανά Π.Ε. της ΠΚΜ, Ιανουάριος – Μάρτιος 2022. Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
4. Δυναμικοί κλάδοι και επαγγέλματα στην Ελλάδα κατά το α’ τρίμηνο του 2022.
Στην ενότητα που ακολουθεί απεικονίζονται οι δυναμικοί Κλάδοι και τα Επαγγέλματα, ανά μήνα για το σύνολο της Χώρας, με στοιχεία του Πληροφοριακού Συστήματος ΕΡΓΑΝΗ, του Υπουργείου Εργασίας & Κοινωνικών Υποθέσεων.
4.1. Ιανουάριος 2022
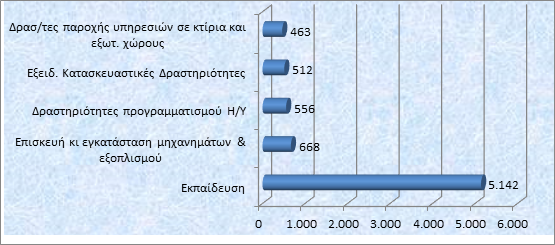
Όπως απεικονίζεται στον Πίνακα 7, ο πιο δυναμικός κλάδος (4D) από πλευράς δημιουργίας ν.θ.ε. τον συγκεκριμένο μήνα, ήταν με διαφορά ο “Εκπαίδευση” με 5.142 ν.θ.ε. (5.662 πέρυσι), ενώ στις επόμενες τέσσερις θέσεις εμφανίζονται κλάδοι που δημιουργούν κυρίως σταθερές θέσεις εργασίας.
Πίνακας 7: Οι κλάδοι οικονομικής δραστηριότητας (4D) με τα υψηλότερα θετικά ισοζύγια προσλήψεων – απολύσεων στη Χώρα – Ιανουάριος 2022. Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
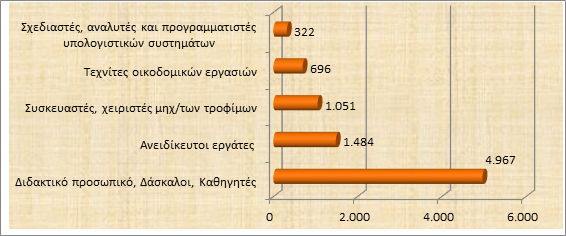
Τα παραπάνω διαμόρφωσαν τις τάσεις και στα Επαγγέλματα (2D), που αποτυπώνονται στον Πίνακα 8. Το πιο δυναμικό επάγγελμα από πλευράς δημιουργίας ν.θ.ε. κατά τον Ιανουάριο, ήταν με διαφορά το “Διδακτικό προσωπικό, Δάσκαλοι, Καθηγητές” με 4.967 ν.θ.ε. (5.692 πέρυσι), στη 2η θέση το “Ανειδίκευτοι εργάτες” με 1.484 ν.θ.ε. (1.524 πέρυσι), στην 3η το “Συσκευαστές, χειριστές μηχ/των τροφίμων” με 1.051 (785 πέρυσι) και στη 4η το “Τεχνίτες οικοδομικών εργασιών’” με 696 (709 πέρυσι).
Πίνακας 8: Τα Επαγγέλματα (2D) με τα υψηλότερα θετικά ισοζύγια προσλήψεων – απολύσεων στη Χώρα – Ιανουάριος 2022. Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
4.2. Φεβρουάριος 2022
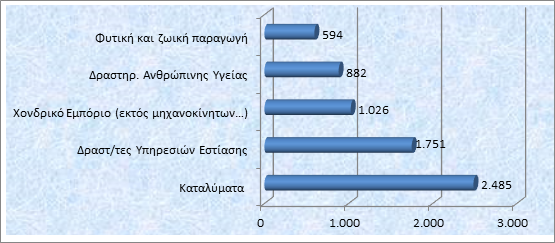
Όπως απεικονίζεται στον Πίνακα 9, ο πιο δυναμικός κλάδος (4D) από πλευράς δημιουργίας ν.θ.ε. τον συγκεκριμένο μήνα ήταν ο “Καταλύματα” με 2.485 ν.θ.ε. (πέρυσι λόγω πανδημίας ήταν ο “Δημόσια Διοίκηση-Υποχρ. Κοινων. Ασφάλιση” με 4.738), στη 2η θέση ο “Δραστ/τες Υπηρεσιών Εστίασης” με 1.751 ν.θ.ε. (1.977 πέρυσι) και ο “Χονδρικό Εμπόριο” στην 3η με 1.026 ν.θ.ε. (1.902 πέρυσι).
Πίνακας 9: Οι Κλάδοι οικον. δραστηριότας (4D) με τα υψηλότερα θετικά ισοζύγια προσλήψεων – απολύσεων στη Χώρα – Φεβρουάριος 2022. Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
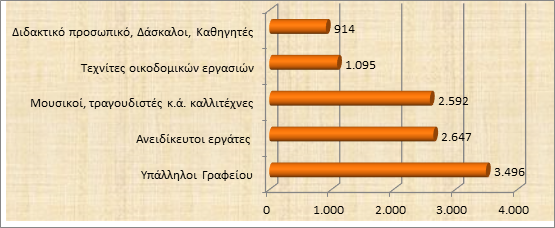
Τα παραπάνω διαμορφώνουν τις τάσεις και στα Επαγγέλματα (2D), που αποτυπώνονται στον Πίνακα 10. Το πιο δυναμικό επάγγελμα από πλευράς δημιουργίας ν.θ.ε. κατά τον Φεβρουάριο ήταν με διαφορά το “Υπάλληλοι Γραφείου” με 3.496 ν.θ.ε. (6.383 πέρυσι) και ακολουθούν το “Ανειδίκευτοι εργάτες” με 2.647 ν.θ.ε. (3.070 πέρυσι) και το “Μουσικοί, τραγουδιστές κ.ά. καλλιτέχνες” με 2.592 ν.θ.ε., που πέρυσι τον ίδιο μήνα εμφάνιζε έντονα αρνητικό ισοζύγιο λόγω των περιορισμών στην ψυχαγωγία.
Πίνακας 10: Τα επαγγέλματα (2D) με τα υψηλότερα θετικά ισοζύγια προσλήψεων – απολύσεων στη Χώρα – Φεβρουάριος 2022. Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
4.3. Μάρτιος 2022
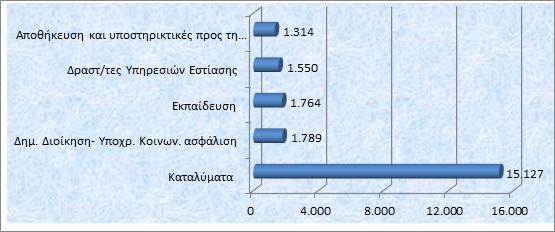
Όπως απεικονίζεται στον Πίνακα 11, ο πιο δυναμικός κλάδος (4D) από πλευράς δημιουργίας ν.θ.ε. τον συγκεκριμένο μήνα, ήταν με πολύ μεγάλη διαφορά από τους υπόλοιπους ο “Καταλύματα” με 15.127 ν.θ.ε. (1.349 πέρυσι), γεγονός που αντανακλά τις υψηλές προσδοκίες των επιχειρηματιών για μια πολύ καλή τουριστική χρονιά.
Πίνακας 11: Οι Κλάδοι Οικον. Δραστ/τας (4D) με τα υψηλότερα θετικά ισοζύγια προσλήψεων – απολύσεων στη Χώρα – Μάρτιος 2022. Πηγή: ΕΡΓΑΝΗ. Επεξεργασία: ΠΜΔΑΑΕ-ΚΜ
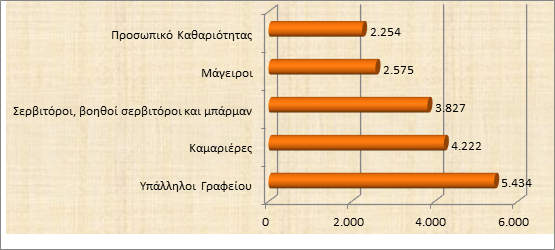
Ως προς τα Επαγγέλματα (Πίνακας 12), το πιο δυναμικό από πλευράς δημιουργίας ν.θ.ε. κατά τον Μάρτιο ήταν, για δεύτερο συνεχόμενο μήνα, το “Υπάλληλοι Γραφείου” με 5.434 ν.θ.ε. (3.583 πέρυσι), ενώ στις επόμενες θέσεις βρίσκονται επαγγέλματα που σχετίζονται με τον κλάδο των Καταλυμάτων.
Πίνακας 12: Τα επαγγέλματα (2D) με τα υψηλότερα θετικά ισοζύγια προσλήψεων – απολύσεων στη Χώρα – Μάρτιος 2021.
Τέλος, αξίζει να σημειωθεί ότι, σύμφωνα με την ΕΛΣΤΑΤ, το εποχικά διορθωμένο ποσοστό ανεργίας τον Φεβρουάριο του 2022 ανήλθε σε 12,8% (16,1% τον Φεβρουάριο του 2021), με τους ανέργους να ανέρχονται σε 603.025 άτομα (100.000 περίπου λιγότεροι από πέρυσι) και τους απασχολούμενους να ανέρχονται σε 4.118.939 άτομα σημειώνοντας σημαντικότατη αύξηση κατά 455.115 άτομα σε σχέση με τον Φεβρουάριο του 2021 (+12,4%). Το παραπάνω ποσοστό ανεργίας είναι το χαμηλότερο από τον Ιούλιο του 2010, ενώ ο αριθμός εργαζομένων είναι ο υψηλότερος από τον Αύγουστο του 2011.
Η αναμενόμενη και φέτος – παρά την ενεργειακή κρίση – ανάπτυξη στη Χώρα (3,5% κατά το ΔΝΤ) προοιωνίζεται τη δημιουργία αξιόλογου αριθμού νέων θέσεων εργασίας, τόσο σε επαγγέλματα τεχνολογιών αιχμής, όσο κυρίως σε επαγγέλματα σχετικά με τον τουρισμό, που – σύμφωνα και με τις διανυκτερεύσεις για τον μήνα Απρίλιο – πλέον επανακάμπτει σε επίπεδα αντίστοιχα ή και υψηλότερα του 2019, όταν είχαμε μια εξαιρετική χρονιά.
Έρευνα των Προοπτικών Απασχόλησης για το 2o Τρίμηνο 2022
Η Έρευνα Προοπτικών Απασχόλησης της ManpowerGroup για το 2ο τρίμηνο του 2022 διεξήχθη από την 1η Ιανουαρίου έως τις 7 Φεβρουαρίου 2022 σε περισσότερους από 41.379 εργοδότες σε 40 χώρες και επικράτειες, συμπεριλαμβανομένων ιδιωτικών εταιρειών και δημοσίων φορέων.
Σύμφωνα με την έρευνα στην Ελλάδα, 515 εργοδότες καταγράφουν συγκρατημένες προοπτικές προσλήψεων από τον Απρίλιο έως και τον Ιούνιο. Το 29% των εργοδοτών αναμένει αύξηση του αριθμού των απασχολουμένων, το 26% προβλέπει μείωση και το 41% δεν προβλέπει κάποια αλλαγή.
Τα αποτελέσματα της έρευνας αντικατοπτρίζουν ότι οι Έλληνες εργοδότες εμφανίζονται για το επόμενο τρίμηνο ιδιαίτερα επιφυλακτικοί σε σχέση με τις προοπτικές προσλήψεων. Πιο συγκεκριμένα, όσοι αναζητούν εργασία στην Ελλάδα θα πρέπει να αναμένουν μείωση των προθέσεων προσλήψεων για τους 9 από τους 11 τομείς της έρευνας, σε σύγκριση με το προηγούμενο τρίμηνο. Η Βιομηχανία/Παραγωγή είναι ο τομέας με τις καλύτερες επιδόσεις, με τους εκεί υπεύθυνους προσλήψεων να καταγράφουν Συνολικές Προοπτικές Απασχόλησης στο +26%. Για το 2ο τρίμηνο του 2022 η πιο αδύναμη αγορά αναμένεται στον τομέα των Κατασκευών, με τους υπεύθυνους προσλήψεων να καταγράφουν Συνολικές Προοπτικές Απασχόλησης στο -13%. Σε αυτό τον τομέα αναμένεται μείωση των προθέσεων προσλήψεων κατά ένα μεγάλο ποσοστό (-41%) σε σύγκριση με το προηγούμενο τρίμηνο.
Σε 2 από τις 3 ελληνικές γεωγραφικές περιφέρειες (ταξινόμηση NUTS 1) οι υπεύθυνοι προσλήψεων αναμένουν μείωση των προσλήψεων κατά το προσεχές τρίμηνο. Η περιφέρεια με τις ισχυρότερες προθέσεις προσλήψεων είναι η Υπόλοιπη Ελλάδα (σε αντίθεση με την Ευρύτερη Περιφέρεια Αττικής και τη Βόρεια Ελλάδα), με τους υπεύθυνους προσλήψεων να καταγράφουν Συνολικές Προοπτικές Απασχόλησης +10%. Καταγράφοντας συνολικές προοπτικές απασχόλησης -9%, οι υπεύθυνοι προσλήψεων στη Βόρεια Ελλάδα αναμένουν τις χαμηλότερες προοπτικές απασχόλησης κατά το 2ο τρίμηνο του 2022.
Καθώς οι ηγεσίες αναζητούν τρόπους να ενσωματώσουν την υβριδική εργασία στη λειτουργία των οργανισμών τους, γεννιούνται μεγάλα ερωτήματα για το ρόλο του γραφείου ως χώρου εργασίας, για το πώς οι ομάδες δημιουργούν κοινωνικό κεφάλαιο σε έναν ψηφιακό κόσμο, για την πρόκληση που αντιμετωπίζει κάθε οργανισμός για να ανταποκριθεί στις μεγάλες νέες προσδοκίες των εργαζομένων, ενώ παράλληλα να εξισορροπεί τα επιχειρηματικά αποτελέσματα σε μια απρόβλεπτη οικονομία. Ήδη, η υβριδική εργασία διεθνώς έχει αυξηθεί κατά 7% από έτος σε έτος (σε 38%) και το 53% των εργαζομένων είναι πιθανό να εξετάσει το ενδεχόμενο μετάβασης σε υβριδικό τρόπο εργασίας το επόμενο έτος, καθώς περισσότεροι άνθρωποι βιώνουν τα θετικά της ευέλικτης εργασίας, τόσο περισσότερο επηρεάζεται η εξέλιξη των πραγμάτων. Πλέον, οι παγκοσμιοποιημένες εταιρείες συχνά καλούνται να συναντούν τους εργαζόμενους εκεί που βρίσκονται.
Για να συνδράμει στον παγκόσμιο διάλογο, ο Δείκτης Τάσεων Εργασίας 2022 καταγράφει τα ευρήματα από μια μελέτη 31.000 ατόμων σε 31 χώρες, μαζί με μια ανάλυση τρισεκατομμυρίων ενδείξεων παραγωγικότητας στο Microsoft 365 και στις τάσεις εργασίας του LinkedIn. Τα ευρήματα αναλύονται σε ένα κείμενο 44 σελίδων, και μέσα σε 5 κεφάλαια αναδεικνύεται μια επείγουσα ευκαιρία -και ευθύνη- για τις ηγεσίες να προσεγγίσουν τη μετάβαση στο νέο μοντέλο απασχόλησης με πρόθεση και νοοτροπία ανάπτυξης, διαφορετικά κινδυνεύουν να μείνουν πίσω.
Τα κυριότερα σημεία της έκθεσης είναι τα εξής:
Η ικανοποίηση των νέων προσδοκιών των εργαζομένων θα απαιτήσει μια αλλαγή νοοτροπίας που θα λαμβάνει υπόψη την εμπειρία των δύο τελευταίων ετών. Οι καλύτεροι ηγέτες θα δημιουργήσουν μια κουλτούρα που θα αγκαλιάζει την ευελιξία και θα δίνει προτεραιότητα στην ευημερία των εργαζομένων – κατανοώντας ότι αυτό είναι ένα ανταγωνιστικό πλεονέκτημα για την οικοδόμηση ενός ακμάζοντος οργανισμού και την προώθηση της μακροπρόθεσμης ανάπτυξης.
Ένα σημαντικό μάθημα των δύο τελευταίων ετών είναι ότι οι μάνατζερ ενσαρκώνουν και ενσωματώνουν την κουλτούρα για κάθε οργανισμό. Αυτοί αποτελούν την κρίσιμη γέφυρα μεταξύ των εξελισσόμενων προσδοκιών των εργαζομένων και των προτεραιοτήτων της ηγεσίας. Ενώ η πολιτική ορίζεται στην κορυφή, θα πρέπει να αποκεντρωθεί η λήψη αποφάσεων και να εξουσιοδοτηθούν οι διευθυντές να κάνουν αλλαγές για λογαριασμό των ατομικών αναγκών των εργαζομένων τους.
Οι ηγεσίες πρέπει να αναλάβουν τον καθορισμό του σκοπού της προσωπικής συνεργασίας, τη δημιουργία συμφωνιών για το πότε οι ομάδες θα συναντηθούν δια ζώσης, τον καθορισμό της υβριδικής εθιμοτυπίας συναντήσεων και την επανεξέταση του τρόπου με τον οποίο ο χώρος μπορεί να παίξει έναν υποστηρικτικό ρόλο. Οι οργανισμοί που αποτυγχάνουν να κατανοήσουν τη νέα σκοπιμότητα που απαιτείται για τον καθορισμό του ρόλου του γραφείου κινδυνεύουν να χάσουν τα πραγματικά οφέλη της υβριδικής εργασίας.
Οι ομάδες πρέπει να συντάξουν νέους κανόνες σχετικά με την ευέλικτη εργασία για να μειώσουν τον χρόνο που αφιερώνεται στις συναντήσεις. Αυτή δεν πρέπει να είναι μια ατομική προσπάθεια, αλλά μία πρωτοβουλία υπό την ηγεσία της ομάδας για τη δημιουργία πιο βιώσιμων υβριδικών πρακτικών εργασίας.
Οι ηγέτες των οργανισμών δεν πρέπει να βλέπουν την επιστροφή στο γραφείο ως τη μόνη λύση για την ανοικοδόμηση του κοινωνικού κεφαλαίου που έχει χαθεί τα τελευταία δύο χρόνια. Θα πρέπει να δώσουν προτεραιότητα στον χρόνο για την οικοδόμηση σχέσεων, γνωρίζοντας ότι οι απομακρυσμένοι υπάλληλοι και οι νεοεισερχόμενοι υπάλληλοι θα χρειαστούν επιπλέον υποστήριξη. Οι διευθυντές διαδραματίζουν κρίσιμο ρόλο στην ενίσχυση των στενών δεσμών της ομάδας και λειτουργούν ως σύνδεσμοι για να βοηθήσουν τους υπαλλήλους να διευρύνουν τα δίκτυά τους.
Πρόσφατη έρευνα της ManpowerGroup εξετάζει τους δείκτες που καταγράφουν οι Ελληνικές εταιρείες αναφορικά με την ισότητα των φύλων και την εκπροσώπηση της διαφορετικότητας καθώς και τι αναζητούν οι γυναίκες στην εργασία τους. Στόχος της έρευνας είναι να βοηθήσει τους εργοδότες να κατανοήσουν τις σημερινές τάσεις και προκλήσεις προκειμένου να είναι σε θέση να τις υποστηρίξουν.
Συγκεκριμένα, σε δείγμα 515 Ελλήνων εργοδοτών, μόνο το 19% υπολογίζει τον αριθμό των γυναικών που λαμβάνουν ανώτερους ηγετικούς ρόλους ή διευθυντικές θέσεις ενώ μόνο το 20% εταιρείες καταγράφει τον αριθμό των γυναικών από διαφορετικά περιβάλλοντα σε ηγετικές θέσεις. Το 11% μάλιστα δεν καταγράφει καθόλου δείκτες εκπροσώπησης φύλου ούτε έχει θέσει σχετικούς στόχους. Αξίζει να σημειωθεί ότι οι κλάδοι που είναι πιο πιθανό να καταγράψουν και να θέσουν στόχους είναι: Οικονομικών, ΜΚΟ, Εμπόριο, ενώ οι κλάδοι που είναι λιγότερο πιθανό να καταγράψουν ή να θέσουν στόχους είναι: Βιομηχανία/Παραγωγή, Δημόσιο και Τουρισμός.
Η παγκόσμια έρευνά «Τι αναζητούν οι γυναίκες από την εργασία», η οποία διεξήχθη σε 5.043 εργαζομένους σε πέντε χώρες (ΗΠΑ, Ηνωμένο Βασίλειο, Αυστραλία, Γαλλία και Ιταλία) αποκαλύπτει ότι τόσο οι γυναίκες όσο και οι άνδρες αναζητούν ευελιξία, δίκαιες αμοιβές και περισσότερη αυτονομία. Επιπλέον, πολλοί εργαζόμενοι φαίνεται πως εστιάζουν στις αξίες, την ύπαρξη ηγετών που διακρίνονται από ενσυναίσθηση.
Σύμφωνα με τη έρευνα, οι εργοδότες οφείλουν να στηρίξουν τις γυναίκες τόσο σε προσωπικό όσο και σε επαγγελματικό επίπεδο. Πιο συγκεκριμένα, καλούνται να βοηθήσουν τις γυναίκες να αναπτύξουν τόσο τεχνικές όσο και κοινωνικές δεξιότητες, να αναλάβουν ηγετικούς ρόλους και να διαμορφώσουν μία κουλτούρα εμπιστοσύνης και συμπερίληψης. Ιδιαίτερη προσοχή θα πρέπει να δοθεί στην εξισορρόπηση των εργασιακών και προσωπικών υποχρεώσεων, στην ύπαρξη υποστηρικτικών ομάδων και ευκαιριών ανάπτυξης.
Η πανδημία αποκάλυψε ότι υπάρχει περιθώριο προόδου για την προώθηση της ισότητας των φύλων στην εργασία, κάτι που επιβεβαιώνεται και από τα ευρήματά μας. Συγκεκριμένα, αξίζει να αναφερθεί ότι το 14% των εργοδοτών παγκοσμίως δεν καταγράφουν καθόλου δείκτες εκπροσώπησης φύλου, ούτε έχουν θέσει ανάλογους μελλοντικούς στόχους.
Οι αναδυόμενες τάσεις που οδηγούν στον μετασχηματισμό είναι το επίκεντρο της τελευταίας έκθεσης του ομίλου της ManpowerGroup που εξετάζει το παγκόσμιο τοπίο της απασχόλησης του 2022. Η έκθεση (πηγή: 2021 Edelman Trust Barometer: The Belief Driven Employee) προσδιορίζει τις 20 κορυφαίες τάσεις που θα διαμορφώσουν τον κόσμο της εργασίας κατά τη διάρκεια του τρέχοντος έτους και έπειτα.
Σύμφωνα με την έκθεση, οι εργαζόμενοι ζητούν από τους εργοδότες τους να προσφέρουν περισσότερα. Ζητούν να δοθεί προτεραιότητα στην ψυχική τους υγεία και ευημερία, ενώ αναζητούν επίσης επαγγελματικό στόχο, ευελιξία, ανταγωνιστικές αμοιβές, καλές συνθήκες εργασίας και ανάπτυξη δεξιοτήτων. Επιπλέον, πολλοί περιμένουν ισχυρότερη στάση από τους εργοδότες τους και σε κοινωνικοοικονομικά ζητήματα, με σχεδόν τους μισούς εργαζομένους να λένε ότι θα μετακινηθούν σε έναν οργανισμό για να πετύχουν καλύτερη ευημερία. Εάν ένας εργοδότης δεν ικανοποιεί αυτές τι επιθυμίες των εργαζομένων, διατρέχει τον κίνδυνο να τους χάσει, καθώς θα αναζητήσουν καλύτερες συνθήκες εργασίας.
Το 70% των εργοδοτών αναφέρει ότι δε μπορεί να προσλάβει άτομα με τις δεξιότητες που χρειάζεται. Οι δημογραφικές αλλαγές συμπεριλαμβανομένων της συρρίκνωσης των ποσοστών γεννήσεων, της μειωμένης διασυνοριακής κινητικότητας και της αύξησης όσων επιλέγουν να συνταξιοδοτηθούν νωρίτερα από το αναμενόμενο, έχουν σαν αποτέλεσμα τα ταλέντα να γίνονται ολοένα και πιο σπάνια.
Περισσότερο από το 80% των οργανισμών που ερωτήθηκαν επιτάχυνε τις επενδύσεις τους στην ψηφιοποίηση ως αποτέλεσμα της πανδημίας, με αποτέλεσμα πλέον κάθε εταιρεία να καθίσταται εταιρεία τεχνολογίας. Με αυτήν την τεχνολογική μετατόπιση, καταγράφεται νέα επείγουσα ανάγκη για τους οργανισμούς να αναβαθμίσουν τους εργαζομένους τους, ώστε να μπορούν να μεταφράζουν δεδομένα σε πληροφορίες, να λαμβάνουν αποφάσεις βάσει δεδομένων και να συνδυάζουν με τον καλύτερο τρόπο την ανθρώπινη και μηχανική νοημοσύνη για τη δημιουργία νέας αξίας.
Η πανδημία αποκάλυψε πολλές σκληρές αλήθειες για τις εταιρείες που εξαρτώνταν υπερβολικά από άλλες για την ομαλή λειτουργία τους. Στην πραγματικότητα, το 83% των οργανισμών πιστεύει ότι χρειάζονται μεγαλύτερη ταχύτητα και ευελιξία για να αντιμετωπίσουν πιο αποτελεσματικά την αλλαγή. Ως αποτέλεσμα αλλάζουν τον τρόπο με τον οποίο δραστηριοποιούνται και αναζητούν ευέλικτα μοντέλα λειτουργίας, ανθεκτικές εφοδιαστικές αλυσίδες, περισσότερο «πράσινες» επιλογές και κατάλληλους συνεργάτες ως απάντηση στον έντονο ανταγωνισμό και την αβεβαιότητα.
Παρόλο που οι καταγραφόμενες 20 τάσεις δεν είναι καινούριες, αντιπροσωπεύουν το σημείο καμπής όσον αφορά τον τρόπο με τον οποίο οι οργανισμοί σε όλο τον κόσμο θα πρέπει να εξελιχθούν και να προσαρμοστούν προκειμένου να λειτουργήσουν σε αυτή τη νέα εποχή. Οι εξελίξεις είναι συνεχείς και κανένας οργανισμός δεν έχει ανοσία στις επερχόμενες αλλαγές.
Στις 17 Ιανουαρίου παρουσιάστηκε η τελευταία έκθεση της ILO (Διεθνής Οργάνωση Εργασίας-ΔΟΕ), η οποία αφορά κυρίως τις παγκόσμιες τάσεις της απασχόλησης και της αγοράς εργασίας. Η έκθεση των 128 σελίδων αναπτύσσεται σε τρία διεξοδικά κεφάλαια, με το τελευταίο να εστιάζει ειδικά στις συνέπειες της πανδημικής κρίσης. Τα ευρήματα ταξινομούνται σε ευρείες γεωγραφικές περιοχές, συνεπώς τα παρεχόμενα στοιχεία για την ελληνική πραγματικότητα είθισται να είναι πενιχρά στις εκθέσεις της Οργάνωσης, που όμως καταγράφουν με μεγάλη επιτυχία τις παγκόσμιες τάσεις.
Μερικά από τα πιο σημαντικά σημεία της έκθεσης είναι τα εξής:
Η πανδημία COVID-19 κυριάρχησε στην παγκόσμια οικονομία για δεύτερη χρονιά το 2021, αποτρέποντας μία πλήρη και ισορροπημένη ανάκαμψη των αγορών εργασίας.
Οι προοπτικές της παγκόσμιας αγοράς εργασίας έχουν επιδεινωθεί μετά τις τελευταίες προβλέψεις της ΔΟΕ. Η επιστροφή στις προ της πανδημίας επιδόσεις της αγοράς εργασίας είναι πιθανό να παραμείνει άπιαστη για μεγάλο μέρος του κόσμου τα επόμενα χρόνια, πράγμα που θα επιβραδύνει την αύξηση της απασχόλησης και των ωρών εργασίας.
Τα μοτίβα ανάκαμψης ποικίλλουν σημαντικά μεταξύ περιοχών, χωρών και κλάδων. Συνολικά, οι βασικοί δείκτες της αγοράς εργασίας σε όλες τις γεωγραφικές περιοχές – Αφρική, Αμερική, Αραβικά κράτη, Ασία και Ειρηνικό, και Ευρώπη και Κεντρική Ασία – δεν έχουν ακόμη επιστρέψει στα προ πανδημίας επίπεδα.
Υποκείμενες διαρθρωτικές ελλείψεις και ανισότητες ενισχύουν και παρατείνουν τις αρνητικές επιπτώσεις της κρίσης. Αναπτυσσόμενες οικονομίες που βασίζονται στις εξαγωγές αγαθών έντασης εργασίας έχουν αγωνιστεί ιδιαίτερα να προσαρμοστούν στην ασταθή ζήτηση που προκύπτει από την πανδημία.
Οι απώλειες θέσεων εργασίας και μειώσεις στις ώρες απασχόλησης οδήγησαν σε μειωμένα εισοδήματα. Ειδικά στις αναπτυσσόμενες χώρες, ελλείψει ολοκληρωμένων κοινωνικών συστημάτων προστασίας που μπορούν να παρέχουν επαρκή οφέλη για τη σταθεροποίηση των εισοδημάτων επιδεινώθηκε το οικονομικό άγχος των ήδη οικονομικά ευάλωτων νοικοκυριών, με κλιμακωτές επιπτώσεις στην υγεία.
Η ασύμμετρη ανάκαμψη της παγκόσμιας οικονομίας έχει αρχίσει να προκαλεί μακροπρόθεσμες επιπτώσεις, από την άποψη της επίμονης αβεβαιότητας και αστάθειας, που θα μπορούσαν να εκτροχιάσουν την ανάκαμψη. Η ανάκαμψη της αγοράς εργασίας είναι ταχύτερη στις χώρες με υψηλά εισοδήματα, μα είναι άνιση εντός των χωρών.
Η άνοδος των τιμών των εμπορευμάτων και των βασικών αγαθών, ενώ οι αγορές εργασίας παραμένουν ασταθείς, μειώνει σημαντικά τα διαθέσιμα εισοδήματα και επομένως προστίθεται στο κόστος της πανδημίας.
Το 2022, οι προβλέψεις της ΔΟΕ υποδηλώνουν ότι θα υπάρξει απώλεια ωρών εργασίας που ισοδυναμεί με 52 εκατ. θέσεις πλήρους απασχόλησης, λόγω των διαταραχών στην αγορά εργασίας που προκάλεσε η πανδημική κρίση.
Πολλοί από όσους εγκατέλειψαν το εργατικό δυναμικό δεν έχουν επιστρέψει, έτσι το επίπεδο της ανεργίας εξακολουθεί να υποτιμά τον αντίκτυπο της κρίσης επί της πλήρους απασχόλησης.
Οι δυσανάλογες επιπτώσεις της πανδημίας στην απασχόληση των γυναικών προβλέπεται να περιοριστούν σε παγκόσμιο επίπεδο τα επόμενα χρόνια. Ωστόσο, προβλέπεται ότι θα παραμείνει ένα σημαντικό χάσμα.
Η πανδημία έχει αρχίσει να προκαλεί οικονομικές αλλαγές που θα μπορούσαν να γίνουν διαρθρωτικές, με μόνιμες επιπτώσεις στις αγορές εργασίας. Η συρροή διαφόρων μακροοικονομικών τάσεων δημιουργεί αβεβαιότητα σχετικά με το αν η μείωση σε ώρες εργασίας, απασχόληση και εργατικό δυναμικό είναι προσωρινή ή εάν η πανδημία επιταχύνει περισσότερο τη διαρθρωτική μεταρρύθμιση της αγοράς εργασίας εξόδους ή το μετασχηματισμό εξοικονόμησης εργασίας.
Πριν από την έναρξη της πανδημίας, η προσωρινή απασχόληση ως ποσοστό της συνολικής απασχόλησης αυξανόταν με την πάροδο του χρόνου, αν και όχι ομοιόμορφα σε τομείς και χώρες. Συγκεκριμένα, τα ποσοστά προσωρινής απασχόλησης είναι υψηλότερα σε χώρες χαμηλού και μεσαίου εισοδήματος (λίγο πάνω το ένα τρίτο της συνολικής απασχόλησης) σε σχέση με εκείνες υψηλού εισοδήματος (15 %). Όμως, η φύση της προσωρινής απασχόλησης ποικίλλει μεταξύ των αναπτυγμένων και αναπτυσσόμενων χωρών.
Οι προσωρινοί εργαζόμενοι υπέστησαν απώλειες θέσεων εργασίας στο υψηλότερο ποσοστό από τους μη προσωρινούς εργαζομένους στην αρχή της πανδημίας, αλλά έκτοτε οι περισσότερες οικονομίες έχουν σημειώσει άνοδο σε νέες προσωρινές θέσεις εργασίας.
Ορισμένες ευρωπαϊκές χώρες (Γαλλία, Ελλάδα, Ουγγαρία, Ιρλανδία, Λουξεμβούργο, Πορτογαλία, Ρουμανία και Μεγάλη Βρετανία) έχουν κάνει χρήση κινήτρων απασχόλησης που στοχεύουν ειδικά σε νέους που αναζητούν εργασία.
Σε όλη την περίοδο ανάκαμψης, οι μακροοικονομικές πολιτικές θα πρέπει να υπερβαίνουν έναν κλασικό αντικυκλικό ρόλο, επιδιώκοντας απλώς την επιστροφή στα προ της κρίσης αποτελέσματα, ώστε να αντιμετωπιστούν οι θεμελιώδεις ανισότητες μεταξύ χωρών και κλάδων.
Ο κοινωνικός διάλογος έπαιξε καθοριστικό ρόλο στη διεθνή απάντηση απέναντι στην πανδημία, δεδομένου ότι πολλές πολιτικές και μέτρα για τον περιορισμό των απωλειών θέσεων εργασίας που προέκυψαν από τριμερείς συζητήσεις.